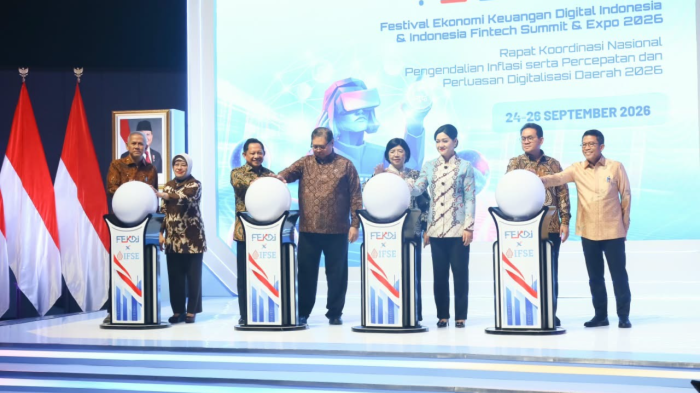
LUMINASIA.ID, JAKARTA — Otoritas Jasa Keuangan (OJK) terus mendorong pengembangan keuangan digital untuk memperkuat perekonomian nasional dan meningkatkan kesejahteraan masyarakat melalui penguatan inovasi, keamanan, perlindungan konsumen, serta sinergi lintas otoritas.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan sektor jasa keuangan memiliki peran besar dalam menghubungkan inovasi teknologi keuangan dengan kebutuhan sektor riil, termasuk pembiayaan UMKM, perumahan, hilirisasi, dan infrastruktur.
Hal tersebut disampaikan Friderica dalam sambutannya pada Festival Ekonomi Keuangan Digital Indonesia (FEKDI) dan Indonesia Fintech Summit & Expo (IFSE) 2026 di Jakarta, Kamis (24/9/2026).
\
Baca: OJK Ingatkan Warga Bantaeng Waspadai Investasi Ilegal, Terapkan Prinsip 2L
“Inovasi keuangan adalah mesin yang seharusnya menjadi penggerak sistem keuangan untuk memperbaiki ekonomi riil di suatu negara. Inilah tolok ukur yang kita gunakan dalam menilai setiap inovasi. Tidak hanya melihat inovasi itu canggih secara teknologi, tetapi apakah teknologi itu berdampak, dan terutama dalam menyejahterakan masyarakat Indonesia,” kata Friderica.
Menurut Friderica, inovasi keuangan digital dapat memperluas pembiayaan UMKM, perumahan, hilirisasi, dan infrastruktur, menurunkan biaya transaksi, serta menjangkau masyarakat di daerah yang selama ini belum terlayani.
OJK memfokuskan kebijakan pengembangan keuangan digital pada empat agenda, yakni tata kelola dan regulasi yang adaptif, keamanan siber dan pelindungan konsumen, pengembangan talenta digital, serta sinergi lintas otoritas di pusat dan daerah.
Friderica menegaskan pengembangan keuangan digital harus diiringi dengan peningkatan keamanan untuk menjaga dan melindungi masyarakat.
“Keamanan siber dan pelindungan konsumen itu tidak bisa ditawar,” tegas Friderica.
Ia menambahkan pengembangan keuangan digital harus dilakukan bersama Pemerintah dan berbagai kementerian serta lembaga lain, termasuk Bank Indonesia, sehingga dibutuhkan sinergi yang kuat untuk mempercepat transformasi ekonomi dan keuangan digital yang aman, inklusif, dan produktif.
Sementara itu, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengatakan penyelenggaraan FEKDI x IFSE 2026 yang disinergikan dengan agenda pengendalian inflasi dan digitalisasi daerah membuka peluang untuk memperkuat koordinasi pemerintah pusat dan daerah.
Airlangga menilai stabilitas harga, pengembangan ekonomi digital, dan peningkatan produktivitas perlu didorong secara bersama.
“Ini adalah momentum untuk memperkuat sinergi dan koordinasi antara pusat dan daerah untuk menjaga stabilitas harga dan mempercepat transformasi digital ke depan,” kata Airlangga.
Airlangga juga menyampaikan digitalisasi daerah diharapkan meningkatkan kualitas layanan publik dan mendukung iklim investasi.
Pemanfaatan kecerdasan artifisial, menurut Airlangga, dapat menciptakan nilai ekonomi baru sekaligus meningkatkan kualitas pengambilan keputusan.
Gubernur Bank Indonesia Destry Damayanti mengatakan transformasi digital perlu didukung sistem pembayaran yang andal, aman, dan dipercaya masyarakat.
Dalam arah kebijakan menuju 2030, BI terus mendorong perluasan layanan pembayaran digital, penguatan industri sistem pembayaran, serta pengembangan infrastruktur untuk memenuhi kebutuhan transaksi yang terus meningkat.
“Digitalisasi itu menjadi salah satu alat dalam rangka juga kita untuk mengakselerasi pertumbuhan ekonomi kita. Dan juga termasuk daya saing dari ekonomi kita,” kata Destry.
Destry menambahkan perluasan digitalisasi harus berjalan bersama penguatan literasi dan perlindungan konsumen.
BI juga mengembangkan talenta digital melalui PIDI DIGDAYA serta memperluas konektivitas pembayaran antarnegara untuk memudahkan transaksi dan mendukung integrasi ekonomi.
OJK mencatat sejumlah capaian sektor jasa keuangan digital per Juli 2026.
Penyaluran kredit perbankan mencapai Rp9.135 triliun atau tumbuh 13,58 persen secara tahunan atau year on year (yoy), dengan dukungan permodalan yang kuat melalui Capital Adequacy Ratio (CAR) sebesar 23,84 persen.
Sementara outstanding pembiayaan daring mencapai Rp105,63 triliun atau tumbuh tujuh kali lipat sejak 2020.
Baca: Kredit Tetap Tumbuh 16,85 Persen, OJK Catat Optimisme Perbankan Terjaga
Jumlah akun konsumen kripto juga telah mencapai lebih dari 22,93 juta akun.
Hingga saat ini, ekosistem perdagangan aset keuangan digital didukung dua bursa, dua lembaga kliring dan penjaminan, dua pengelola tempat penyimpanan, serta 28 pedagang aset keuangan digital yang telah memperoleh izin OJK.
Di sektor Inovasi Teknologi Sektor Keuangan (ITSK), terdapat delapan Penyelenggara Pemeringkat Kredit Alternatif (PKA) yang telah terdaftar di OJK dengan total 28,32 juta inquiry atau hit.
Selain itu, terdapat 16 Penyelenggara Agregasi Jasa Keuangan (PAJK) terdaftar dengan 19,26 juta pengguna.
OJK juga mencatat telah terjalin 1.357 kemitraan antara penyelenggara ITSK dan Lembaga Jasa Keuangan (LJK).
Kemitraan tersebut mencerminkan semakin eratnya kolaborasi inovasi teknologi dengan sektor jasa keuangan dalam memperluas akses layanan keuangan bagi masyarakat.
Pembukaan FEKDI x IFSE 2026 turut dihadiri Wakil Ketua DPR RI Cucun Ahmad Syamsurijal, Ketua Komisi XI DPR RI Mukhamad Misbakhun, Wakil Ketua Komisi XI DPR Mohamad Hekal dan Fauzi Amro, Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Rini Widyantini, Ketua Dewan Komisioner LPS Anggito Abimanyu, Menteri Perdagangan Budi Santoso, Kepala BPS Amalia Adininggar Widyasanti, serta sejumlah Anggota Dewan Komisioner OJK.
Dalam rangkaian kegiatan tersebut juga digelar High Level Talk bertema “Sinergi Kebijakan untuk Mengakselerasi Transformasi Ekonomi Keuangan Digital”.
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto OJK Adi Budiarso mengatakan digitalisasi sektor keuangan dapat memperluas inklusi dan mendukung pertumbuhan ekonomi di Indonesia.
Pemanfaatan data digital untuk pemeringkatan kredit, misalnya, berpotensi membantu masyarakat dan UMKM membangun profil keuangan yang dapat digunakan untuk mengakses layanan perbankan yang sebelumnya underserved atau unbanked.
Menurut Adi, potensi tersebut membutuhkan sinergi antarkementerian dan lembaga serta pemerintah daerah.
“Akselerator pertumbuhan kita itu adalah digitalisasi,” kata Adi.
Adi menambahkan pengembangan keuangan digital OJK diarahkan untuk memperkuat inklusi, literasi, pendalaman sektor keuangan, dan stabilitas.
Kerja sama para pemangku kepentingan diperlukan agar inovasi dapat menjangkau daerah dan memberi manfaat yang lebih luas bagi masyarakat.
OJK juga telah menerbitkan pedoman keamanan siber bagi penyelenggara inovasi aset keuangan digital.
Pedoman tersebut mencakup penerapan prinsip zero trust, manajemen risiko siber, pelindungan data dan wallet, rencana tanggapan insiden, serta peningkatan kompetensi teknis secara berkelanjutan.
Dalam kegiatan lainnya, OJK menyelenggarakan Casual Talk bertema “Orchestrating the Next Generation of Indonesia’s Digital Finance: Mengakselerasi Inovasi Keuangan Digital dari Eksperimentasi Menuju Implementasi dan Inklusivitas”.
Kegiatan tersebut diawali Leader’s Insight dari Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi.
Hasan mengatakan ekosistem keuangan digital Indonesia telah berkembang dengan inovasi yang semakin terintegrasi dalam layanan sektor jasa keuangan.
Melalui regulatory sandbox, OJK telah memfasilitasi simulasi dan pengujian berbagai inovasi, termasuk tokenisasi aset dan layanan terkait aset keuangan digital.
Menurut Hasan, tahap berikutnya adalah membangun jalur yang jelas agar inovasi yang telah teruji dapat diterapkan secara luas dengan memperhatikan manfaat, risiko, dan kesiapan penerapannya.
“Kita harus bergerak dari eksperimentasi menuju implementasi. Dari inovasi semata menuju integrasi, dan pada akhirnya dari digitalisasi yang hadir menuju peningkatan produktivitas,” kata Hasan.
Ia menambahkan masa depan keuangan digital Indonesia tidak hanya ditentukan oleh seberapa cepat teknologi berkembang, tetapi juga oleh seberapa baik teknologi tersebut diarahkan.
Inovasi harus bergerak dari eksperimen menuju implementasi, dari implementasi menuju skala yang terpercaya, dan dari skala menuju dampak ekonomi yang nyata pada seluruh lapisan masyarakat.