LUMINASIA.ID, JAKARTA - Pembiayaan usaha mikro, kecil, dan menengah (UMKM) dari berbagai sektor jasa keuangan mencapai Rp1.949 triliun hingga Juli 2026, tumbuh 3,09 persen secara tahunan, dengan sektor perbankan masih menjadi sumber pembiayaan utama.
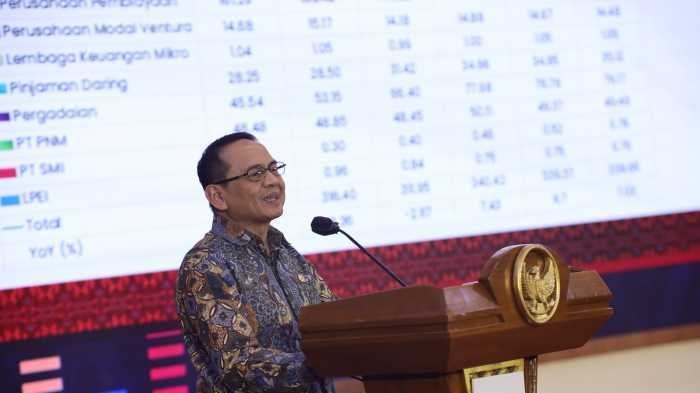
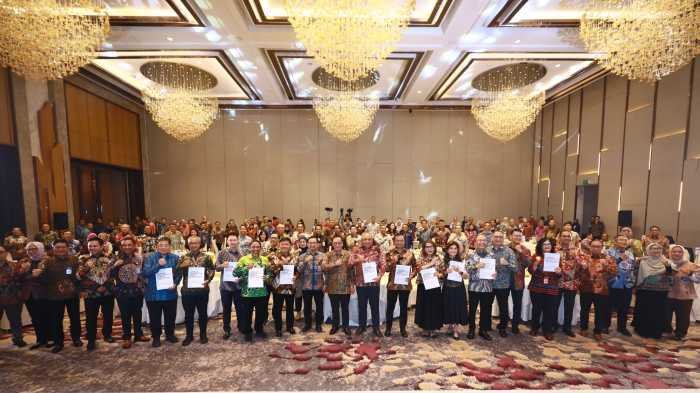
Data tersebut disampaikan Otoritas Jasa Keuangan (OJK) dalam peluncuran Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 di Jakarta, Selasa (6/10/2026).
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan UMKM memiliki peran strategis dalam perekonomian nasional sebagai penggerak aktivitas ekonomi daerah, pencipta lapangan kerja, serta salah satu pilar pertumbuhan ekonomi yang inklusif dan berkelanjutan.
Menurut Dian, akses pembiayaan menjadi instrumen penting untuk meningkatkan produktivitas, memperluas kapasitas produksi, mendorong transformasi usaha, serta membantu UMKM beradaptasi dengan perkembangan teknologi dan perubahan pasar.
Meski demikian, pengembangan UMKM tidak cukup hanya mengandalkan pembiayaan, tetapi juga membutuhkan penguatan kualitas sumber daya manusia, tata kelola usaha, akses pasar, digitalisasi, serta dukungan regulasi yang kondusif.
“Memperluas pembiayaan UMKM bukanlah tujuan akhir. Tujuan yang sesungguhnya adalah menciptakan UMKM yang lebih produktif, lebih berdaya saing, lebih tangguh menghadapi perubahan, serta mampu memberikan kontribusi yang semakin besar terhadap penciptaan lapangan kerja dan pertumbuhan ekonomi nasional,” kata Dian.
Berdasarkan data OJK, sektor perbankan menguasai 82,62 persen dari total pembiayaan UMKM hingga Juli 2026.
Sementara itu, sektor perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya (PVML) mencatat pertumbuhan pembiayaan UMKM sebesar 9,92 persen, dengan pangsa 17,3 persen.
Perkembangan tersebut menunjukkan semakin beragamnya sumber pembiayaan yang dapat dimanfaatkan UMKM sesuai dengan karakteristik, kebutuhan, dan tahapan perkembangan usahanya.
Diversifikasi sumber pembiayaan juga membuka ruang bagi industri jasa keuangan untuk memperluas dukungan kepada UMKM secara lebih tepat sasaran.
OJK menilai peningkatan pembiayaan perlu diikuti dengan upaya memperbaiki kualitas dan efektivitas penyalurannya agar mampu mendorong produktivitas dan daya saing UMKM.
Penguatan tersebut diharapkan membuat UMKM semakin tangguh menghadapi perubahan sekaligus meningkatkan kontribusinya terhadap penciptaan lapangan kerja dan pertumbuhan ekonomi nasional.